
7
0
详细信息
药企立项与投研必读:利用医药大数据平台,深挖PD-1双抗赛道竞争情报与市场格局
在医药立项调研与医药投资分析中,想要看透一条赛道的竞争格局,在做医药市场分析与调研时,如果仅仅依赖滞后的财报或销售数据,往往会错失最佳的布局窗口。真正的前瞻性,往往隐藏在药物研发端的准入节奏与管线推进之中。
今天这篇文章,借用摩熵医药旗下的中国药品审评、中国临床试验、适应症格局、靶点格局、品种格局等数据库,从药物研发的角度去分析如今 PD-1 双抗赛道的市场竞争格局。文中展示的这种检索字段组合与层层递进的分析思维,大家在日常工作中也可以将这套医药数据分析的逻辑复用到其他数据库中,作为分析其他靶点或适应症竞争格局的一种参考思路。
中国药品审评:定义“谁已经站在上市门口”
审评数据库在PD-1双抗竞争分析中的核心任务,不是统计所有申报,而是识别已经进入注册后期或审评加速通道的资产,因为这才是格局中“确定性最高”的那一层。
检索条件:
【靶点】:输入“PD-1”(模糊检索,避免遗漏命名差异)。
【审评通道】:勾选“优先审评”、“附条件批准上市”。
【申请类型】:勾选“新药”、“进口”。
【状态开始日期】:限定近3年(2023-至今)。
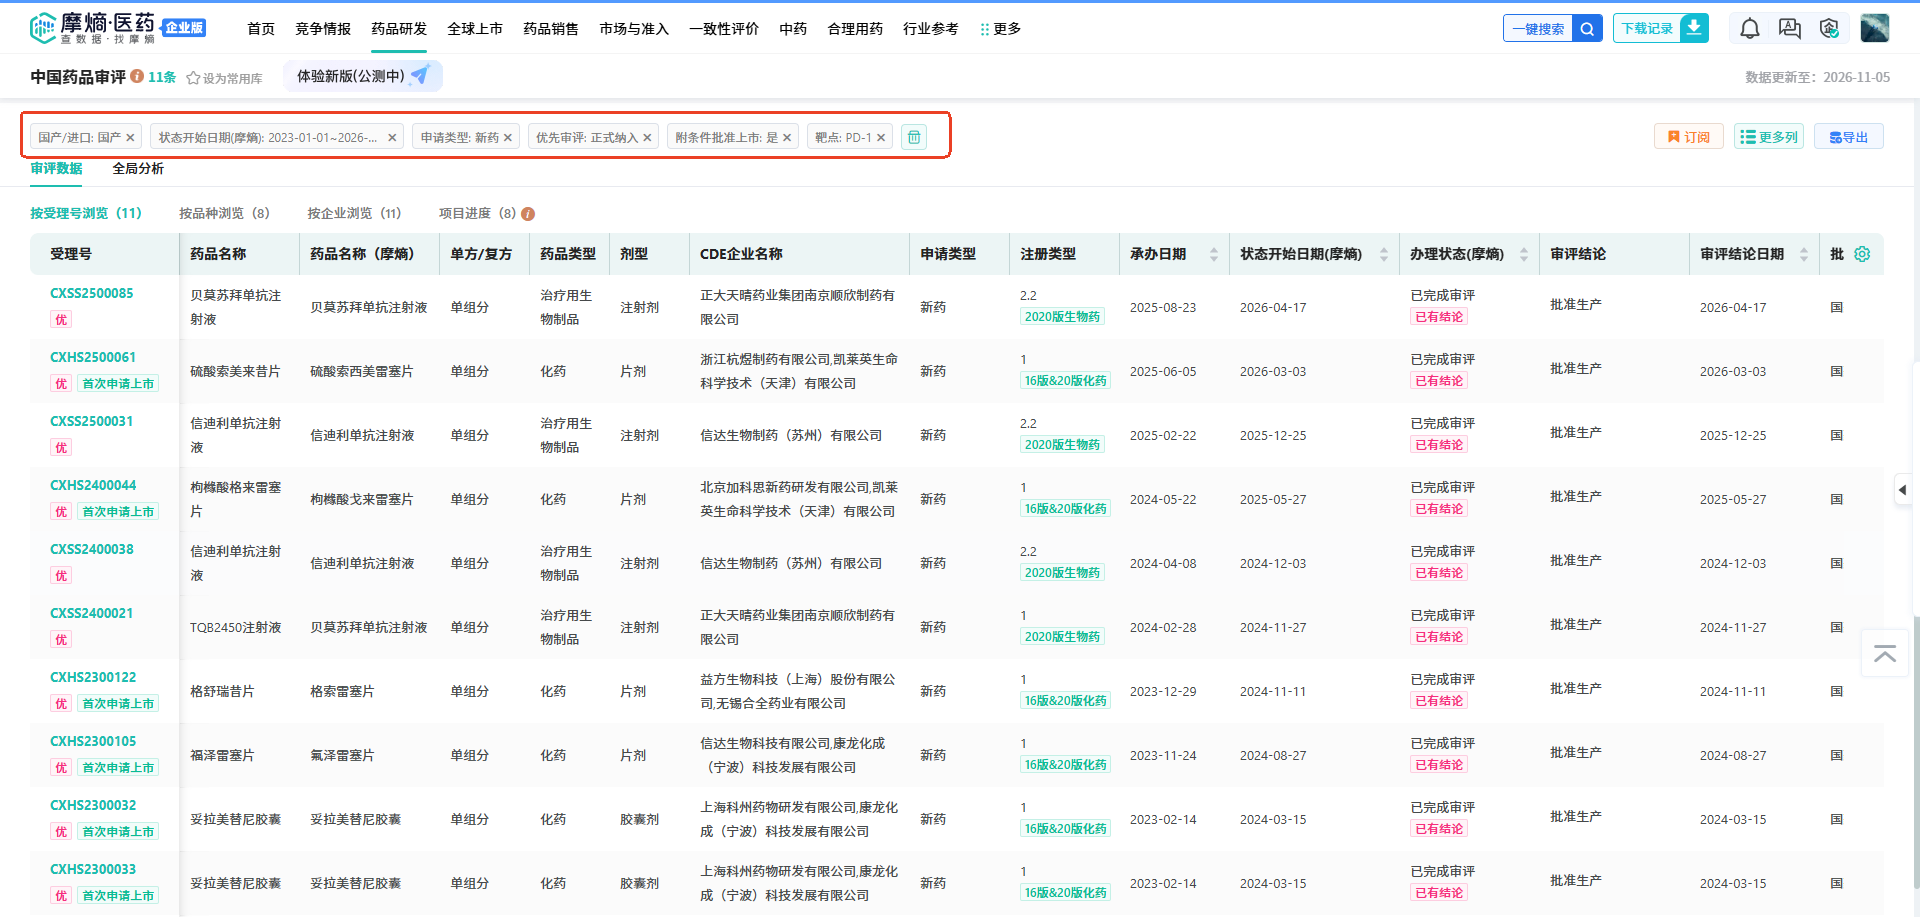
如图所示,通过组合“加速通道标签”与“新药申请”,能快速筛选出监管资源倾斜的资产。信迪利单抗、贝莫苏拜单抗等均已在列,这正是市场首发阵容的底层信号。
检索理由:PD-1双抗的竞争已经从早期的BD金额和I/II期数据,转入III期验证与药品注册申报阶段。审评通道标签的分布,直接划出了“监管资源倾斜”的第一梯队——拥有突破性疗法或优先审评资格的资产,在上市时间窗口上具备结构性优势。如果检索结果显示大量同类资产仍在“常规申报”轨道,而少数几个集中在加速通道中,这本身就是格局分层的直接证据。
中国临床试验:量化“拥挤度”与“梯队深度”
临床试验数据库承担的是审评数据库无法单独完成的任务:把“已经申报的少数”放回“正在推进的多数”中,判断赛道是“寡头冲刺”还是“集体拥堵”。
检索条件:
【靶点】:输入“PD-1”。
【首次公示日期】:限定近3年(2023-至今)。
【试验分期】:勾选“I期”、“II期”、“III期”三项,保留全阶段分布。
【试验状态】:勾选“进行中”、“尚未开始”、“已完成”。
【药物类型】:勾选“抗体”。
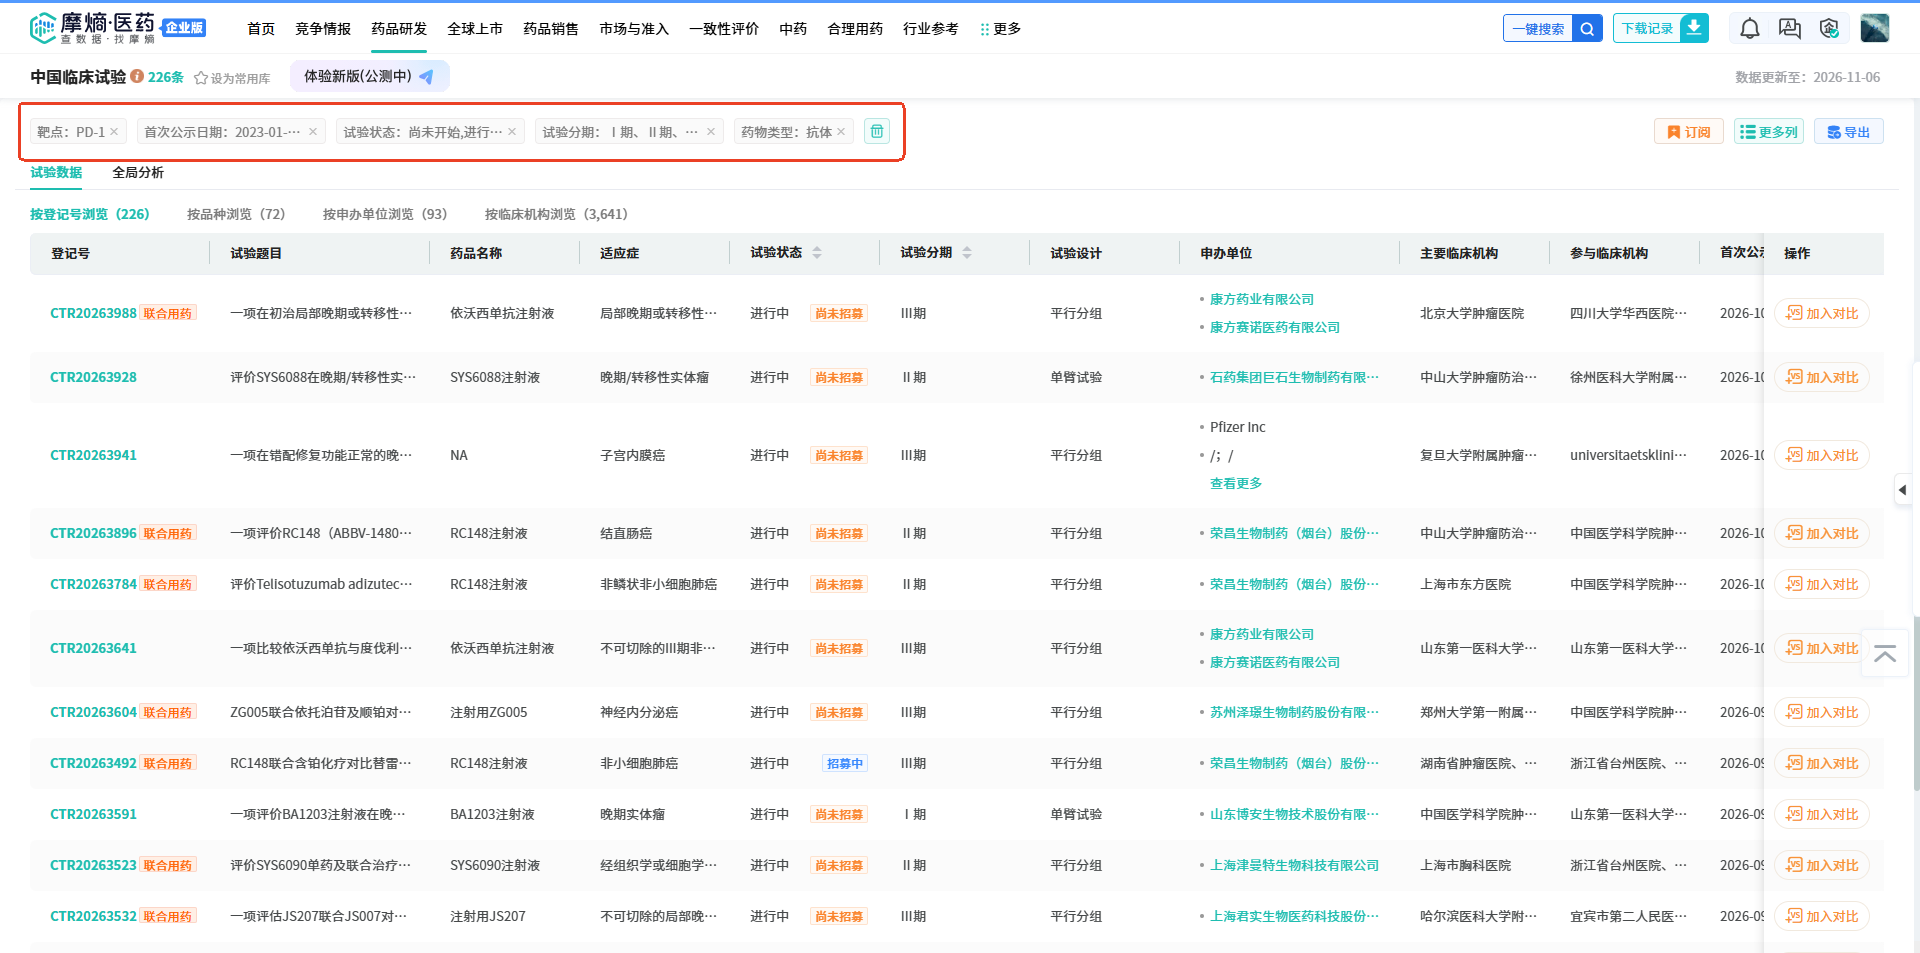
从图中可以看出,近三年仍有超两百项试验在推进,康方、荣昌、石药等企业的双抗及联合疗法密集在列。
检索理由:只有把早期资产纳入视野,才能判断III期梯队是否随时会被加速追赶。目前这条赛道竞争主体高度集中在中国创新药企,III期梯队中,除依沃西单抗外,PM8002、SCTB14等均已入局。如果II期管线数量远大于III期,说明赛道仍处于“入口宽、出口窄”的筛选期;如果II期与III期数量接近,则意味着未来2—3年上市窗口将高度重叠。
适应症格局:识别“站位分化”而非“均质竞争”
PD-1在适应症层面的竞争,已经从“谁先做肺癌”转向“谁在哪些适应症上抢到了首发身位”。
检索条件:
【相关药物靶点】:输入“PD-1”。
【适应症研发国家/地区】:勾选“中国”。
【适应症最高研发阶段】:勾选“批准上市”、“申请上市”。
【适应症】:勾选“非小细胞肺癌”、“胆道癌”、“小细胞肺癌”、“”肝细胞癌。
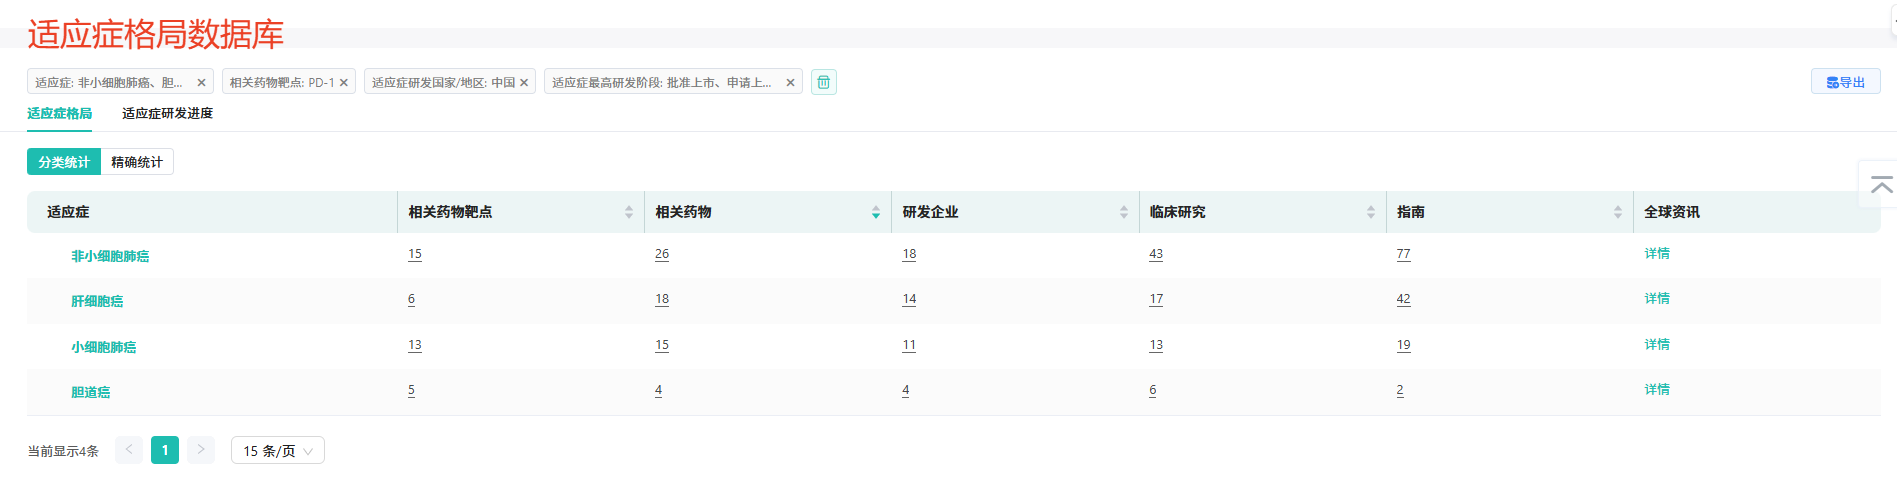
如图所示,通过筛选条件的变化可以将泛赛道热度拆解为了具体适应症下的拥挤度。非小细胞肺癌(NSCLC)以26个相关药物高居榜首,而胆道癌仅有4个,红海与蓝海的分化一目了然。
这里可分别查看每个适应症详情去看趋势,寻找“身位差”:
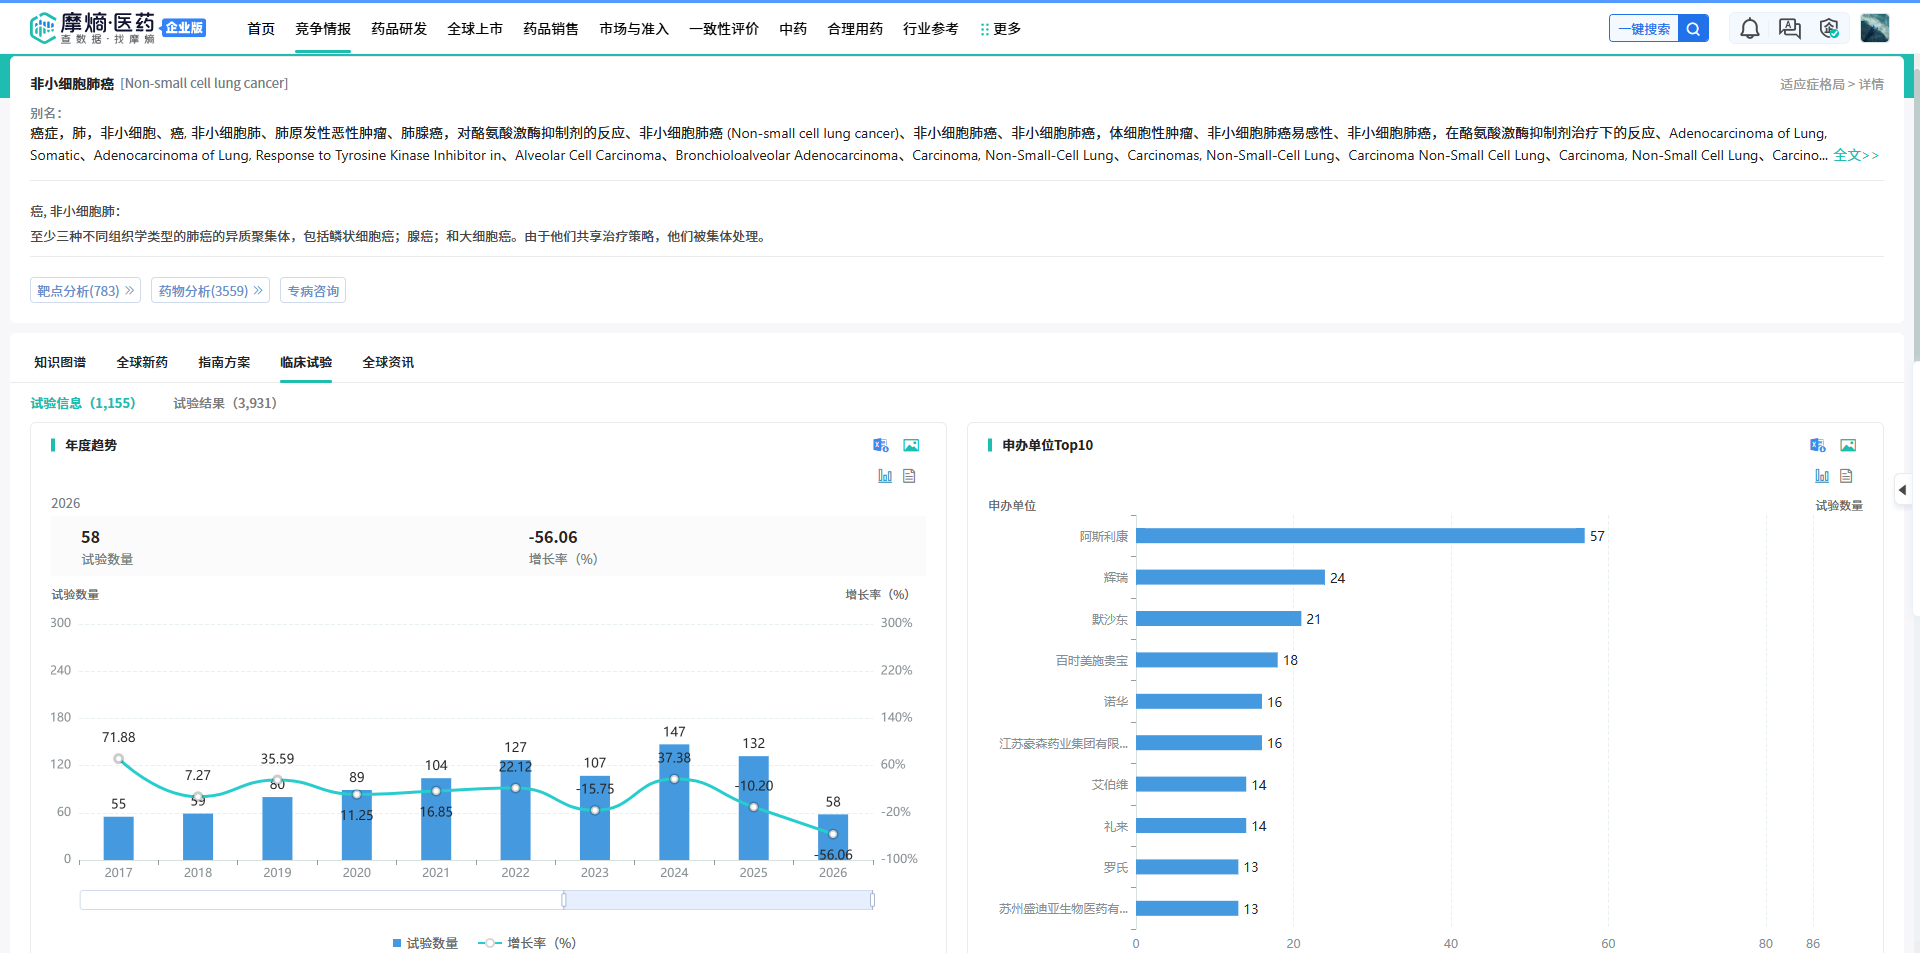
NSCLC领域的年度试验量在2022年达峰,申办单位Top10被阿斯利康、辉瑞、默沙东等MNC霸榜。这说明主战场已高度饱和,新玩家必须比拼头对头疗效。
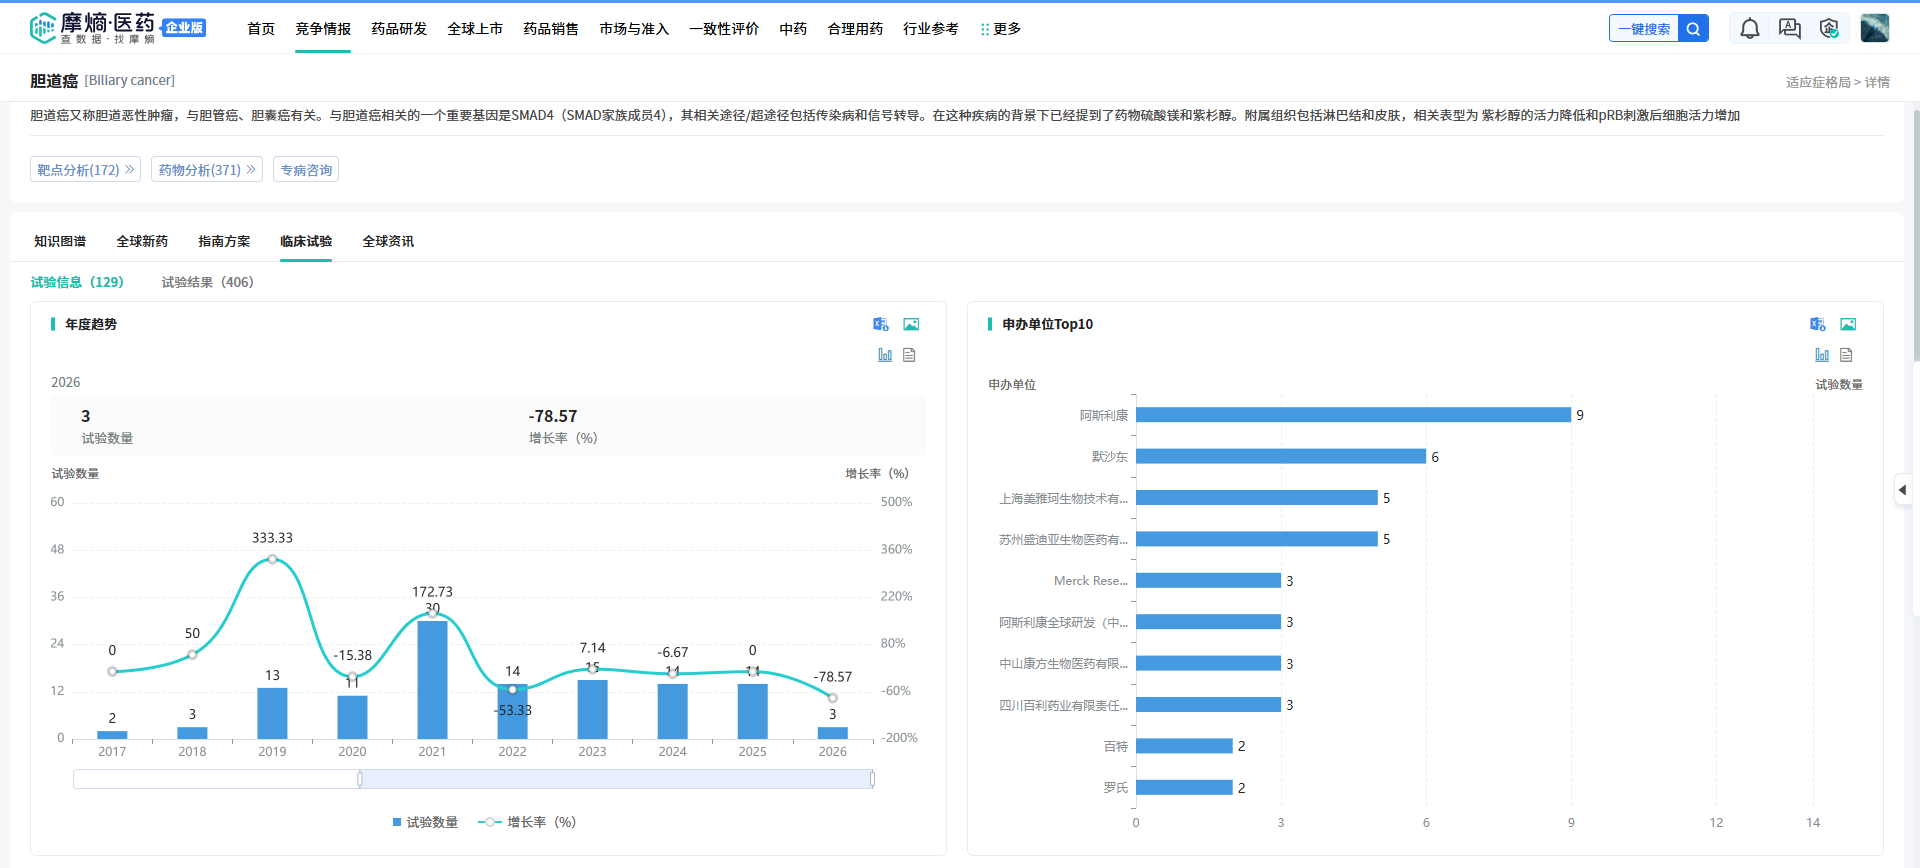
相比之下,胆道癌基数小、玩家相对分散。如果某企业的管线在此处已进入“申请上市”阶段,这就是在红海中抢到了首发身位。如果所有资产都集中在NSCLC,竞争将转向疗效数据的头对头比拼;如果胆道癌等适应症的III期资产数量稀少,则说明这些具体疾病领域仍然是“有身位可抢的窗口期”。
检索理由:同一个靶点在泛肿瘤人群中的表现,不能代表它在具体瘤种中的竞争烈度。如果不把总览数据拆解到具体适应症,就很容易得出“赛道极度拥挤”的错觉。通过按具体瘤种分别检索,我们才能看清“谁在红海中厮杀,谁在蓝海中卡位”。
靶点格局:判断“赛道整体处于哪个竞争阶段”
靶点格局(药物靶点)数据库是六层中最“宏观”的一层,它回答的不是“谁在领先”,而是“这条赛道本身还值不值得进入,以及进入的窗口是否已经关闭”。
检索条件:
【靶点】:输入“PD-1”(查看全局各阶段数量分布)。
【中国最高研发阶段(药物)/全球最高研发阶段(靶点)】:勾选“批准上市”、“III期临床”。
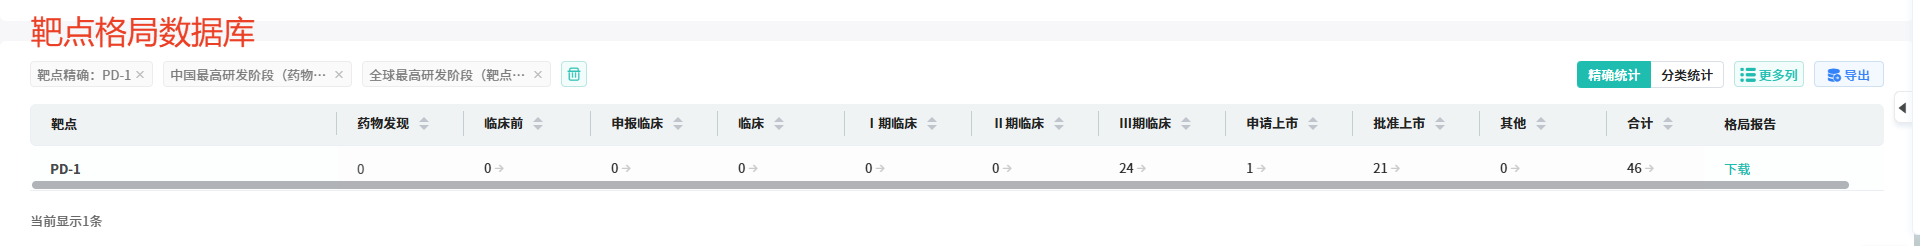
如图所示,PD-1靶点“批准上市”达21个,“III期临床”有24个,早期阶段极少。检索检索理由:立项决策的第一步,是判断靶点的“生命周期”。我们需要这个数据库提供上帝视角,看清整个赛道目前是处于“百家争鸣的早期”,还是“寡头垄断的晚期”。这决定了企业是该重金投入,还是果断放弃。如图所示的“头部已撞线、中部极度拥挤”格局,意味着单纯开发PD-1单抗的窗口期已经彻底关闭,新玩家必须向双抗迭代。
品种格局:追踪“个体资产”在全链条上的位置
品种格局数据库把多源信息聚合到单品种粒度,适合用来对第一梯队中的核心资产做逐品种的交叉验证。
检索条件:
【靶点】:输入“PD-1”。
【药物类型】:勾选“抗体”。
【成分中国最高进展/成分全球最高进展】:勾选“已获文号”、“批准上市”、【III期临床】等后期阶段。
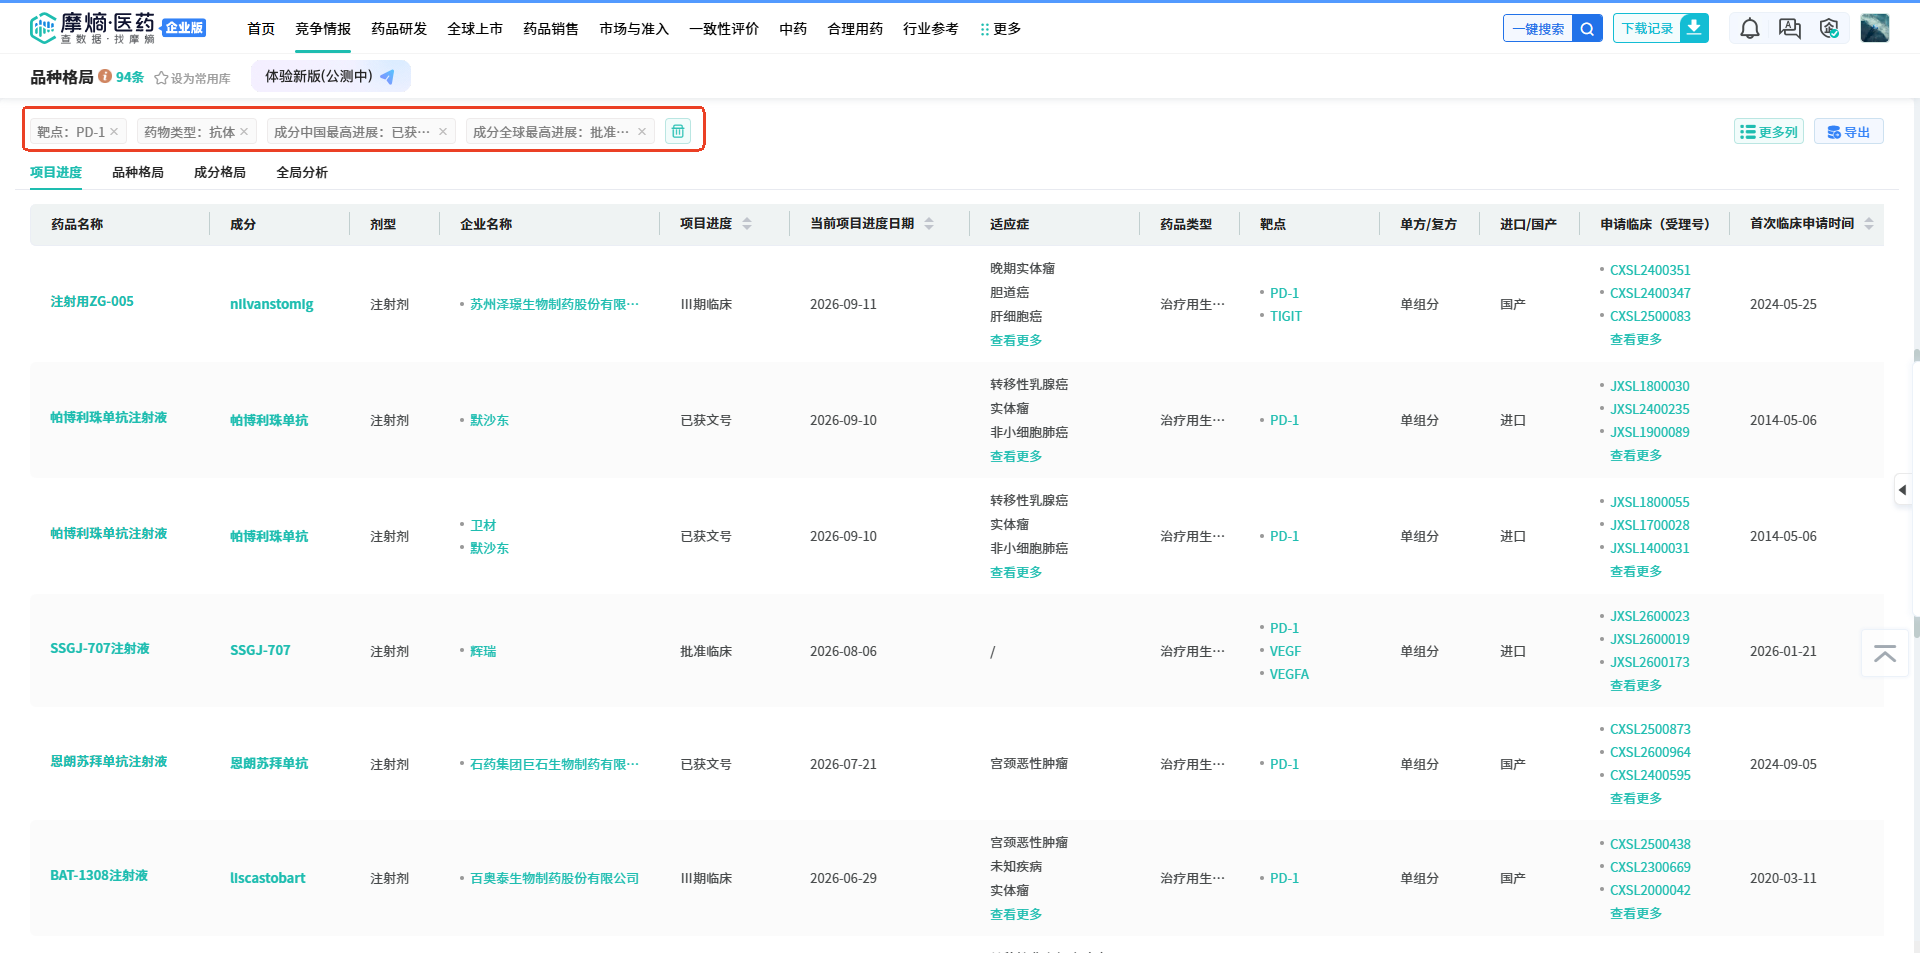
图中清晰展示了各品种的全局身位。既能看到已获文号的帕博利珠单抗,也能看到处于III期临床的ZG-005。此外,留意图中的SSGJ-707(辉瑞),其靶点已显示为“PD-1/VEGF”,这正是从单抗向双抗迭代的鲜活证明。
检索理由:品种格局页面的价值在于识别“同一梯队内部的细微身位差”。对照“中国最高进展”和“全球最高进展”,可以快速暴露一个资产是“国内已落地、海外待验证”还是“全球同步冲刺、国内尚未卡位”。对于BD出海密集的赛道,这一区分至关重要。
结语
通过以上六个维度的层层递进,不需要依赖财务和销售数据,仅仅凭借研发端的准入与推进节奏(从审评通道的倾斜,到临床梯队的厚度,再到适应症的细分卡位、靶点的生命周期与具体品种的落位),我们就足以还原出一条药物赛道的真实市场竞争格局。这正是借用医药数据库在立项调研与投研分析中发挥的最大威力。
Ps:工欲善其事,必先利其器。文中演示的分析逻辑,需要依托结构化的数据平台才能高效落地。正好近期(2026.11-12月)恰逢摩熵医药的年终回馈活动,文中所用的研发类数据库(审评、临床、格局等)目前有专属的折扣优惠,也可申请会员试用。对于近期有立项调研或投研需求的朋友来说,倒是个不错的“低成本试错”窗口。
随机推荐
最新推荐